
Per valutare l’impatto della manovra finanziaria 2027 sul ceto medio, è necessario comprendere chi appartenga effettivamente a questa fascia della popolazione e quali contribuenti possano beneficiare concretamente delle nuove misure fiscali. Secondo l’ISTAT, che adotta i criteri di riferimento dell’OCSE (Organizzazione per la Cooperazione e lo Sviluppo Economico), il ceto medio comprende le persone con un reddito familiare equivalente netto compreso tra il 75% e il 200% del valore mediano nazionale, tenendo conto anche della composizione del nucleo familiare. In base a questa definizione, nel 2025 il ceto medio rappresentava il 61,2% della popolazione residente in Italia.
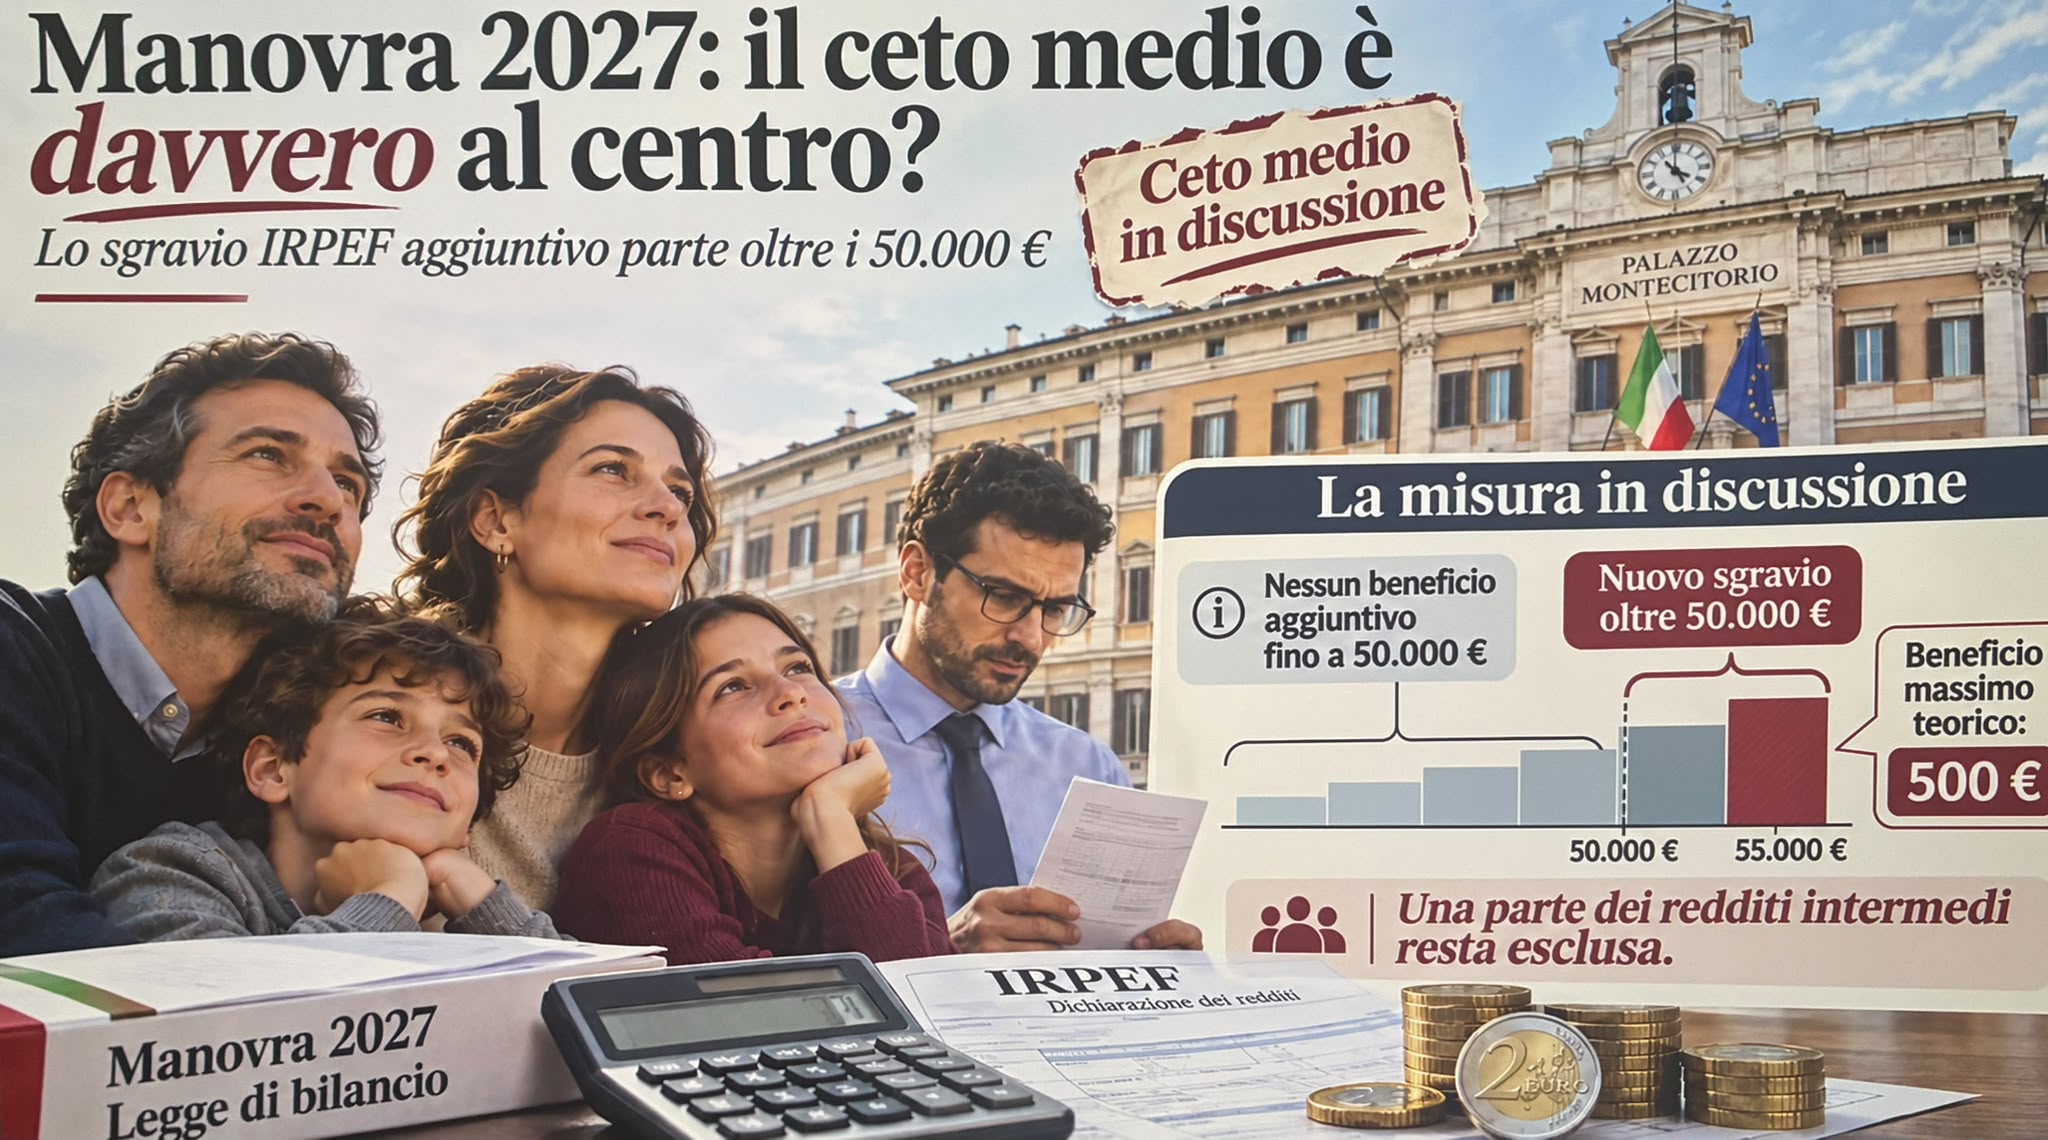
Un riferimento più diretto alle retribuzioni dei lavoratori arriva dall’INPS. Secondo il XXV Rapporto annuale, pubblicato nel luglio 2026, la retribuzione lorda annua mediana dei dipendenti occupati a tempo pieno per tutto il 2025 si attestava a 34.070 euro, mentre quella media raggiungeva 41.872 euro. I dati, riferiti all’imponibile previdenziale, riguardano i lavoratori dipendenti pubblici e privati, con esclusione dei domestici e degli operai agricoli. Il disegno di legge di Bilancio 2027, approvato dal Consiglio dei Ministri il 28 ottobre e avviato all’iter parlamentare, prevede di estendere il secondo scaglione IRPEF, soggetto all’aliquota del 33%, dagli attuali 50.000 fino a 55.000 euro di reddito imponibile, rinviando così l’applicazione dell’aliquota del 43% prevista per il terzo scaglione.
Secondo i dati riportati nella relazione tecnica, l’intervento in esame interesserebbe circa 3,2 milioni di contribuenti, con un beneficio massimo teorico di 500 euro annui. La modifica, se confermata dal Parlamento, avrebbe validità per il solo periodo d’imposta 2027. Il punto, però, è comprendere chi possa realmente beneficiare di questo intervento. Per i contribuenti con redditi imponibili fino a 50.000 euro, infatti, non è previsto alcun vantaggio aggiuntivo rispetto alla disciplina vigente nel 2026. Il risparmio fiscale riguarda esclusivamente chi supera tale soglia e cresce progressivamente fino a raggiungere i 500 euro annui.
Il confronto con i dati INPS aiuta a inquadrare la portata dell’intervento, pur considerando che la retribuzione lorda individuale e il reddito familiare equivalente netto sono grandezze differenti. La soglia dei 50.000 euro di reddito imponibile esclude dal beneficio aggiuntivo i contribuenti che non la superano, mentre il vantaggio si concentra su una fascia più elevata di reddito. La misura, pertanto, non raggiunge indistintamente tutti coloro che, secondo i criteri statistici, appartengono al ceto medio. Alla luce di questi elementi, presentare questa manovra come un sostegno al ceto medio nel suo complesso significa attribuirgli una portata ben più ampia e distante di quella effettiva. La misura introduce infatti un’agevolazione fiscale destinata a una fascia di reddito limitata e relativamente più elevata, senza offrire, attraverso questo intervento, un beneficio concreto alla maggior parte dei lavoratori con redditi intermedi. La distanza tra l’obiettivo dichiarato e gli effetti reali del provvedimento appare quindi più che mai evidente. La manovra 2027, pertanto, non realizza un alleggerimento fiscale generalizzato per il ceto medio, mette in evidenza invece, una distanza sostanziale tra gli obiettivi dichiarati sul piano politico e i benefici concretamente previsti dal provvedimento in esame.
Vediamo le altre misure della manovra 2027
Accanto agli interventi fiscali, il disegno di legge prevede risorse per le famiglie, la natalità e l’occupazione. Il bonus mamme verrebbe rafforzato e reso strutturale per le lavoratrici con almeno due figli e un reddito da lavoro non superiore a 40.000 euro annui, comprese le autonome e le dipendenti a tempo determinato, secondo i requisiti previsti dalla normativa. Si amplierebbe anche il congedo parentale retribuito all’80%: i mesi passerebbero da tre a quattro, diventando cinque per il secondo figlio e sei dal terzo, con possibilità di fruizione entro i sei anni di età del bambino. Per i genitori lavoratori autonomi è previsto inoltre un voucher fino a 500 euro mensili, per un massimo di tre mesi, destinato ai servizi di baby-sitting e all’educazione della prima infanzia. Per i bambini nati dal 2027 viene proposto un fondo che prevede un contributo statale di 100 euro all’anno, versato in una posizione individuale di risparmio fino al compimento dei 18 anni. Le famiglie potrebbero incrementare il capitale con versamenti volontari, beneficiando di una detrazione fiscale.
Un accantonamento destinato a costruire una disponibilità economica nel tempo, anche se l’importo pubblico annuale difficilmente potrà incidere sulle spese immediate dei genitori. Sul fronte del lavoro, per il 2027 è prevista un’imposta sostitutiva dell’1% su determinati incrementi retributivi dei giovani lavoratori del settore privato, entro specifici limiti di reddito e di importo. Viene inoltre confermata la tassazione agevolata al 5% sugli aumenti derivanti dai rinnovi dei contratti collettivi privati. Per favorire le assunzioni a tempo indeterminato, il disegno di legge proroga gli esoneri contributivi per giovani, donne e lavoratori nelle Zone economiche speciali (ZES) del Mezzogiorno.
Per le imprese viene rafforzata la maggiorazione del costo del lavoro ammesso in deduzione fiscale in caso di nuove assunzioni, con incrementi del 40% per i giovani sotto i 36 anni e dell’80% per le lavoratrici madri, alle condizioni previste. Per i lavoratori autonomi la soglia di accesso al regime forfetario ai fini delle imposte sui redditi passerebbe da 85.000 a 100.000 euro, mentre il limite per l’esenzione IVA resterebbe a 85.000 euro, in attesa dell’autorizzazione europea. Salirebbe inoltre a 2.000 euro il limite di esenzione fiscale dei fringe benefit per i dipendenti fino a 30 anni. Per i nuovi contratti a canone concordato stipulati nel 2027, nei casi in cui ricorrono i requisiti per l’applicazione della cedolare secca agevolata, l’aliquota scenderebbe dal 10% al 5%. È prevista inoltre l’estensione della cedolare secca ai contratti stipulati per la prima volta nel 2027 e al successivo primo rinnovo, relativi a negozi appartenenti alla categoria catastale C/1, con una superficie fino a 200 metri quadrati. L’aliquota sarebbe del 21%, ridotta al 10% per gli immobili situati nei Comuni capoluogo di Città Metropolitana.
Tra i capitoli più rilevanti figura la sanità. Il finanziamento del Servizio sanitario nazionale raggiungerebbe 146,3 miliardi di euro nel 2027, con un incremento di 3,4 miliardi rispetto al 2026. È previsto anche un buono di 300 euro per chi abbia compiuto 75 anni entro il 31 dicembre 2026 e percepisca trattamenti pensionistici o assistenziali ammessi dalla misura, per un importo complessivo non superiore a 28.000 euro annui, con riferimento al 2025. Sul fronte previdenziale viene istituito un fondo da 850 milioni di euro annui per il triennio 2027- 2029, destinato a finanziare futuri interventi di sostegno all’uscita dal mercato del lavoro, secondo modalità da definire con un successivo provvedimento legislativo. È inoltre prevista la proroga
dell’APE sociale per il 2027. La manovra interviene anche sulla rivalutazione delle pensioni: per il 2027 mantiene l’adeguamento pieno all’inflazione sugli assegni fino a quattro volte il trattamento minimo, mentre per quelli di importo superiore prevede percentuali progressivamente ridotte, applicate all’intero assegno.
Per le imprese e gli investimenti vengono stanziati 2,4 miliardi di euro nel 2027 e 1,25 miliardi nel 2028 per il credito d’imposta destinato agli investimenti nella ZES unica del Mezzogiorno. Ulteriori risorse riguardano agricoltura, pesca, turismo e sviluppo del cloud computing. Viene inoltre proposto un ulteriore rinvio dell’entrata in vigore della plastic tax e della sugar tax, dal 1° gennaio al 1° luglio 2027. Per quanto concerne le opere pubbliche, sono previsti finanziamenti per il potenziamento e la manutenzione delle reti ferroviaria e stradale, oltre a interventi di efficientamento energetico negli edifici pubblici, in particolare ospedali, scuole, università e strutture sportive. Tra le misure fiscali figurano l’aumento dell’addizionale IRES per le banche, l’introduzione di un’addizionale per le assicurazioni e l’incremento dell’IRAP per le imprese energetiche.
È importante ricordare che tutte le misure illustrate sono contenute nel disegno di legge di Bilancio 2027 e non costituiscono ancora disposizioni definitive. Il testo, trasmesso alla Camera dei Deputati dopo l’autorizzazione del Presidente della Repubblica del 30 ottobre, potrà essere modificato nel corso dell’iter parlamentare, prima dell’eventuale approvazione definitiva entro la fine dell’anno. Nel complesso, il disegno di legge delinea una manovra che cerca di conciliare il sostegno alle famiglie, gli incentivi alle imprese, gli interventi sul lavoro e il rafforzamento di alcuni servizi pubblici. La distribuzione delle risorse, tuttavia, evidenzia una pluralità di interventi settoriali, rivolti a categorie specifiche piuttosto che a un sostegno generalizzato dei redditi. Sarà quindi importante verificare se le agevolazioni previste riusciranno a produrre effetti concreti e duraturi sulle condizioni economiche delle famiglie e sulla capacità di spesa dei lavoratori.
Dorotj Biancanelli